
Ces cinq changements de politique pourraient-ils permettre de mobiliser davantage de capital communautaire ?
Vous avez un projet à mener à bien et vous avez besoin de capitaux pour y parvenir. En tant qu’organisation axée sur la communauté, vous vous interrogez également sur l’origine de ces capitaux et sur les personnes qui bénéficieront de cet investissement.


 4 temps de lecture
Vous avez un projet à mener à bien et vous avez besoin de capitaux pour y parvenir. En tant qu’organisation axée sur la communauté, vous vous interrogez également sur l’origine de ces capitaux et sur les personnes qui bénéficieront de cet investissement.
Et si davantage de Canadiens pouvaient investir directement dans des projets comme le vôtre ?
Le Coalition canadienne pour le capital communautaire (4C) s'efforce de changer cela. Cofondée par Tapestry Community Capital, la Coalition est un réseau national de défense des intérêts regroupant plus de 30 organisations qui œuvrent à renforcer le cadre politique en faveur de l'investissement communautaire.
Dans son rapport de mai 2026 proposition préalable au budget, la Coalition a proposé cinq réformes fédérales ciblées qui rendraient l'investissement communautaire plus facile, plus sûr et plus attractif pour les Canadiens ordinaires — ce qui, à terme, élargirait le cercle des investisseurs intéressés par des organisations à impact social comme la vôtre.
Voici ce que chaque proposition pourrait signifier pour les organisations qui émettent des obligations communautaires.
1. Un vivier plus large d'investisseurs potentiels
Aujourd'hui, les Canadiens peuvent techniquement détenir une obligation communautaire ou une part sociale privilégiée d'une coopérative dans un compte enregistré, mais généralement uniquement si celle-ci est adossée à des actifs ou à un prêt hypothécaire. Il s'agit là d'une exigence à laquelle de nombreuses organisations communautaires ne peuvent pas satisfaire, ou ne peuvent satisfaire qu'à un coût prohibitif.
La Coalition demande au gouvernement d'autoriser les investissements communautaires non garantis d'un montant maximal de $20 000 par an à être pris en compte dans les comptes enregistrés. Cela permettrait aux investisseurs particuliers de bénéficier des mêmes avantages fiscaux que ceux accordés aux autres investissements éligibles. Ce plafond annuel contribuerait également à préserver le rôle des comptes enregistrés en tant qu'outils d'épargne et de retraite.
Pour vous, en tant qu'émetteur, cela pourrait signifier l'accès à un vivier d'investisseurs bien plus vaste, comprenant notamment des personnes qui ont déjà mis de l'argent de côté dans des REER, des CELI ou des comptes d'épargne-logement, et qui préféreraient en investir une partie au profit de leur communauté.
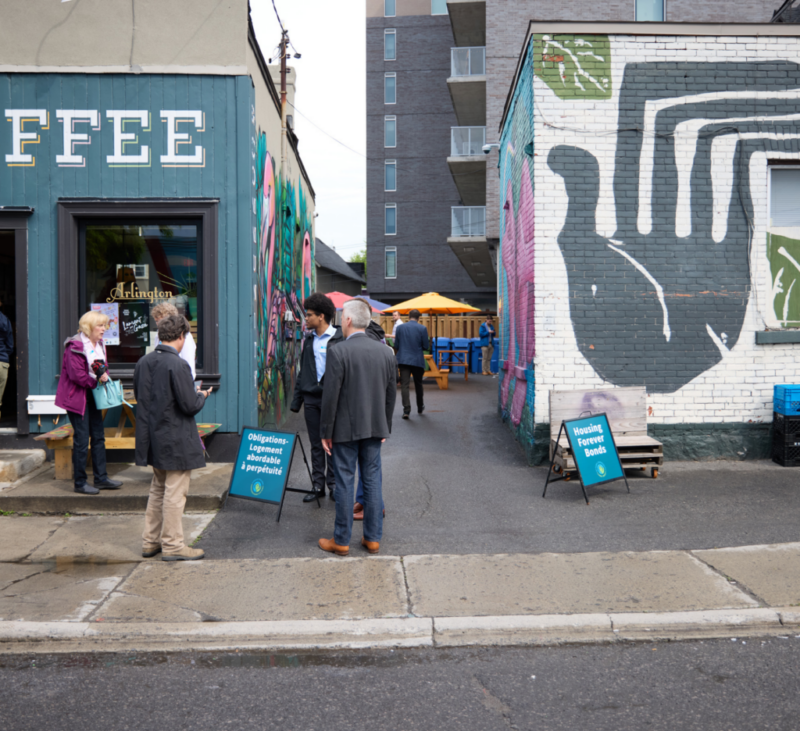
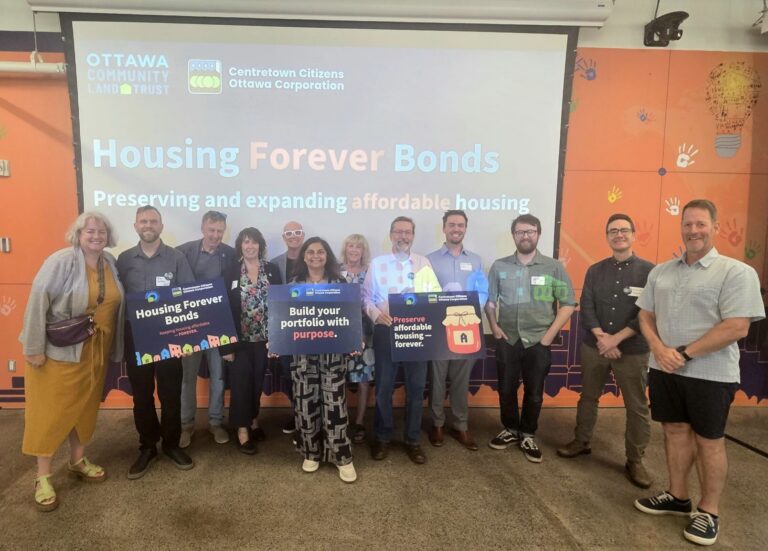
Cela répond également à ce que les émetteurs entendent directement de la part de leurs détenteurs d'obligations. À la Ottawa Community Land Trust (OCLT), depuis 2024, plus de 200 investisseurs ont investi plus de $4,5 millions dans des obligations « Housing Forever ».
“ Nous savons que les gens sont désireux d’investir leur capital ici même, au sein de la communauté, afin de renforcer la sécurité du logement de leurs voisins ”, déclare Mike Bulthuis, directeur général de l’OCLT. “ Bien que cette réaction soit formidable, nous savons que d’autres investisseurs se manifesteraient si investir dans la communauté était plus facile, ou s’ils pouvaient ajouter des obligations ”Housing Forever" à leurs REER, CELI ou comptes d’épargne pour l’achat d’une première maison. »
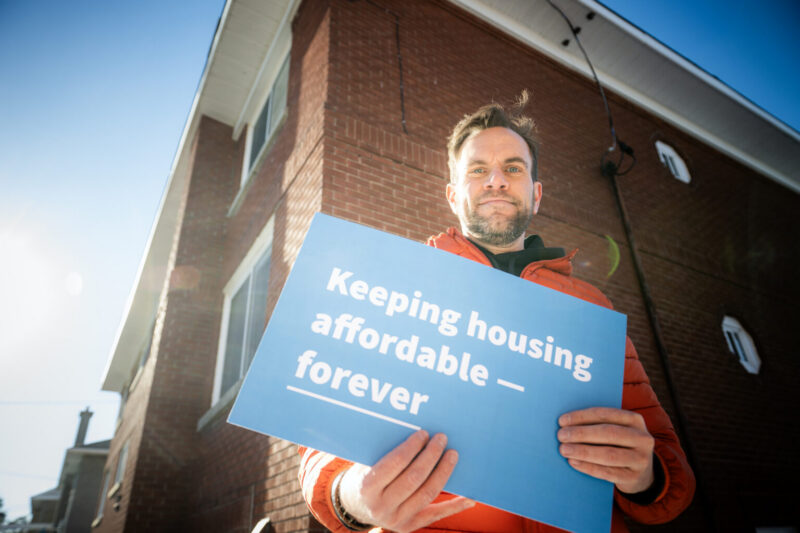
OTTAWA — L'Ottawa Community Land Trust (OCLT) est un organisme à but non lucratif qui a pour mission de préserver et de développer l'offre de logements abordables à Ottawa.
Photo d'Ashley Fraser
2. Une meilleure protection en cas de problème
Comme pour tout investissement, l'investissement dans les obligations communautaires comporte des risques. Pour les investisseurs potentiels, la crainte de perdre leur argent peut constituer un frein à l'investissement dès le départ.
Tapestry’s Enquête auprès des détenteurs d'obligations de la collectivité a révélé qu'environ 25% des personnes interrogées ont fait part de leurs inquiétudes concernant les risques ou la sécurité liés à l'investissement dans des obligations communautaires.
La Coalition propose que les investisseurs puissent déduire de leur revenu imposable 75% des pertes subies sur des investissements communautaires éligibles. Si un investisseur subit une perte sur un investissement communautaire éligible, il pourrait récupérer une partie de cette perte grâce au système fiscal. L'idée est de reconnaître l'intérêt général de ces investissements tout en réduisant une partie du risque financier pour les investisseurs particuliers.
Pour les émetteurs, cela pourrait faciliter les échanges avec des investisseurs potentiels qui apprécient votre projet, mais qui s’inquiètent de ce qui se passerait si l’investissement ne portait pas ses fruits. Une politique offrant une certaine protection aux investisseurs pourrait renforcer leur confiance dans l’investissement participatif et inciter davantage de personnes à s’intéresser à votre offre.
3. Une incitation financière plus forte à l'investissement
Les gens investissent dans des projets communautaires parce qu'ils veulent que leur argent serve une bonne cause, mais ils ont également besoin que cet investissement soit financièrement rentable.
La Coalition propose un crédit d'impôt pour l'investissement communautaire de 30%, composé d'un crédit non remboursable de 20% et d'un crédit remboursable de 10%. Pour les investisseurs, cela rendrait l'investissement dans des projets communautaires bien plus intéressant sur le plan financier — en particulier pour les Canadiens à faibles et moyens revenus.
À terme, cela pourrait aider des organisations comme la vôtre à se constituer une base d'investisseurs plus large et plus diversifiée, et à faire en sorte qu'une plus grande partie des retombées financières de vos projets reste au sein des communautés que vous servez.
4. Davantage de moyens pour les coopératives de lever des fonds
Si vous êtes une coopérative, votre capacité à lever des fonds peut être limitée par les critères d'éligibilité des investisseurs, qui se restreignent principalement à vos membres actuels. La quatrième réforme permettrait aux coopératives de lever des capitaux auprès d'investisseurs extérieurs à leur base de membres.
Cela vous offrirait davantage de souplesse lorsque vous aurez besoin de financer un projet et vous permettrait d'attirer de nouveaux investisseurs qui soutiennent votre travail mais ne sont pas membres.
Et même si vous n’êtes pas une coopérative, cette évolution pourrait contribuer à développer le marché de l’investissement communautaire dans son ensemble. Plus il y aura d’organisations qui mobilisent des capitaux communautaires, plus les gens seront amenés à découvrir l’investissement communautaire, à acquérir de l’expérience en tant qu’investisseurs et à se familiariser avec le fait de placer leur argent dans des projets locaux. Un marché de l’investissement communautaire plus vaste et mieux connu pourrait vous permettre, à terme, de lever plus facilement des fonds.
5. Un soutien accru aux organisations qui lèvent des fonds
En tant qu’émetteur, vous avez besoin d’expertise, d’infrastructures et d’outils de financement pour élaborer une offre et la mettre sur le marché. La cinquième réforme de la Coalition aborde cet aspect de la question. Elle préconise la mise en place d’un système national d’accréditation pour les émetteurs, les incubateurs et les intermédiaires du secteur de la finance communautaire, ainsi que la création d’un fonds fédéral de $250 millions destiné à l’assistance technique, aux garanties, au capital de première perte et aux financements à faible taux d’intérêt.
Pour des organisations comme la vôtre, cela pourrait contribuer à lever l'un des obstacles les moins visibles à la mobilisation de capitaux communautaires : l'infrastructure nécessaire pour mettre effectivement en place une offre performante.
Que pourraient signifier ces changements pris dans leur ensemble ?
Ensemble, ces changements pourraient permettre aux Canadiens d'investir plus facilement dans des projets communautaires et faciliter la collecte, par des organisations comme la vôtre, des fonds nécessaires à la réalisation de ces projets.
Modélisation économique indépendante Selon les estimations de Nordicity, ces réformes pourraient mobiliser jusqu’à $831 millions de capital communautaire sur une période de cinq ans.
Un cadre politique plus solide permet à davantage de personnes de participer à l'investissement communautaire – et donne à davantage d'organisations la possibilité de lever les fonds dont elles ont besoin pour mettre en œuvre les projets dont leurs communautés ont besoin.
En savoir plus sur les cinq propositions de la Coalition ici.
