
Quelle est la combinaison de financements la plus adaptée à notre projet ?
L'une des questions qui nous est le plus souvent posée par les groupes souhaitant lever des fonds auprès de la communauté est la suivante : “ Quel est le montant idéal à lever… »


L'une des questions qui nous est le plus souvent posée par les collectifs souhaitant lever des fonds auprès de la communauté est la suivante : “ Quel est le montant adéquat à lever sous forme d'obligations et comment ce financement s'intégrera-t-il à nos autres sources de financement ? ”
En résumé, il n'existe pas de combinaison de financement idéale. Chaque organisation avec laquelle nous travaillons est unique, et il n'y a donc pas de formule magique taille unique réponse à cette question.
Toutefois, dans cet article, nous allons tenter de vous donner quelques grandes lignes et des fourchettes indicatives concernant le financement de projets. Une fois que nous aurons commencé à travailler avec votre organisation et que nous aurons mieux cerné votre projet et votre situation financière, nous serons en mesure de fournir à votre équipe des indications sur le montant que votre organisation pourra lever grâce à l’émission d’obligations communautaires.
Nous recommandons toujours que ce travail soit mené en étroite collaboration avec votre équipe financière et comptable ainsi qu’avec les membres de votre conseil d’administration, car ceux-ci disposent d’informations précieuses sur la tolérance au risque de votre organisation et sur sa capacité à supporter une dette.
Types de financement accessibles aux associations à but non lucratif, aux organismes caritatifs et aux coopératives
Lorsque l'on évoque le financement d'un projet par une organisation, on fait souvent référence à sa « structure de capital ». En termes simples, la structure de capital représente l'architecture financière sous-jacente d'un actif ou d'une opération immobilière. Souvent, cette structure est représentée sous forme de graphique montrant les différents types de capitaux d'une opération empilés les uns au-dessus des autres, à l'image d'un gâteau composé de plusieurs couches.
Types de financement pouvant figurer dans une structure de capital :
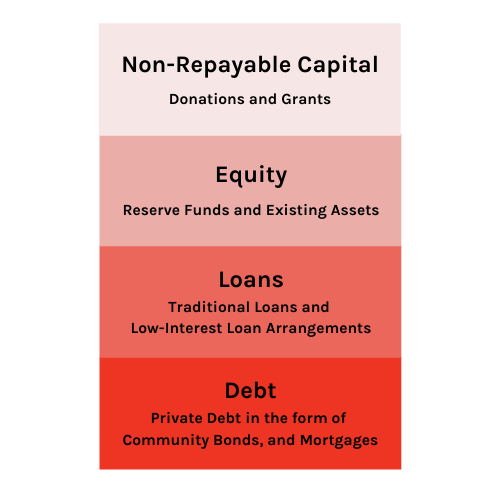
Dans le cas des coopératives, il est également possible d'émettre des capitaux propres privilégiés sous forme d'actions privilégiées. Cela n'est pas possible pour les associations caritatives ou les organismes à but non lucratif, car ceux-ci ne peuvent pas être appartenant à.
Pour trouver la combinaison idéale pour votre organisation, vous devrez trouver un équilibre entre votre appétit pour le risque et votre situation en matière de trésorerie. En fin de compte, l’objectif de votre organisation devrait être d’aligner vos sources de financement sur le calendrier de vos projets et les principales étapes en termes de sorties de trésorerie, tout en veillant à obtenir le coût du capital le plus bas possible grâce à une combinaison des outils mentionnés ci-dessus.
Pourcentage du financement total
Il n’existe pas de pourcentage idéal pour la part des obligations dans la structure de capital d’une organisation. Celle-ci peut aller d’aussi peu que 5% pour un grand projet à autant que 100%. Par le passé, la plupart de nos clients ont levé entre 10 et 40% de leur financement total sous forme d’obligations communautaires.
Pour certaines organisations, il peut s’avérer judicieux que la part des obligations représente une part plus importante du financement. C’est souvent le cas lorsqu’une organisation a besoin de se procurer rapidement une somme importante et n’a pas le temps de lever des fonds, ou lorsque les prêteurs traditionnels ne sont disposés à financer qu’une petite partie du projet.
“ Les obligations constituent un excellent outil pour les associations locales qui envisagent de lever des fonds ”, explique Mary Warner, codirectrice générale de Tapestry. “ Les obligations communautaires permettent à l’organisation de définir les conditions de financement qui lui conviennent le mieux et de s’adresser à sa communauté d’une manière inédite, en offrant à ses sympathisants la possibilité d’investir dans l’avenir de son projet et de bénéficier directement d’un rendement financier sur cet investissement. ”.
Montant total en dollars
“ De nombreux facteurs entrent en ligne de compte pour déterminer le montant qu’une organisation souhaite lever, mais nous avons vu de nombreux partenaires atteindre leurs objectifs en levant entre un demi-million et cinq millions lors de leur première levée de fonds ”, explique Mary.
Fixer un objectif initial dans cette fourchette peut contribuer à mettre votre organisation sur la voie du succès. En effet, le concept des obligations sera nouveau pour votre communauté, il n’y aura pas encore de campagne de marketing ni de communication autour de votre projet, et vous n’aurez pas encore eu l’occasion de tester l’intérêt de votre communauté pour ce type d’investissement.
En raison de certains coûts fixes (par exemple, frais juridiques, marketing, etc.), lever moins de $500 000 en obligations n'est généralement pas un moyen rentable de lever des capitaux. En règle générale, plus le montant levé est élevé, moins le coût par dollar de financement est élevé.
Une fois qu'une organisation aura mené à bien une première levée de fonds, elle aura la possibilité de faire appel à sa base d'investisseurs existante et de lancer des campagnes de réinvestissement. Elle pourra également s'appuyer sur le succès de cette levée de fonds obligataire et envisager de lever des fonds par le biais d'obligations pour différents projets à l'avenir.
“ Nous avons observé ce type de levée de fonds par émissions successives auprès de plusieurs partenaires, notamment SolarShare et ZooShare,” “, explique Mary. ” Fortes du succès de leurs premières collectes de fonds et grâce à leur capacité avérée à lever et à gérer des investissements communautaires, ces organisations ont pu étendre leurs projets et faire avancer leurs missions. »
On constate souvent que les campagnes de réinvestissement sont d’une ampleur bien supérieure à celle des premières levées de fonds. Cela s’explique par le fait qu’avec le temps, les émetteurs se sentent plus à l’aise avec leur base d’investisseurs, acquièrent une meilleure compréhension de l’appétit pour l’investissement de leur communauté et ont su construire un discours marketing solide autour de leur organisation, de leur projet et de leur offre.
Par exemple, notre plus importante levée de fonds à ce jour s'est élevée à $16 millions ; il s'agissait d'une campagne de réinvestissement pour une organisation qui a mené plusieurs levées de fonds par le passé.

Si une première levée de fonds supérieure à $5 millions de dollars est envisagée, l'organisation devra prendre en compte de nombreux éléments pour garantir le succès de cette opération, notamment disposer d'effectifs suffisants et d'un soutien marketing adéquat afin de maintenir la dynamique.
Certaines organisations pourraient trouver plus facile de mener une première campagne de grande envergure si elles disposent :
- Expérience dans la gestion d’une campagne de levée de fonds d’un montant important
- Un vivier important et engagé de donateurs, d'adhérents ou de sympathisants
- Un projet d'envergure qui suscitera très tôt un vif intérêt de la part de la population et/ou des médias
Choisir les types de financement à utiliser pour les différentes dépenses
Idéalement, la durée de l'engagement financier devrait correspondre, dans la mesure du possible, à celle de l'actif. En termes simples, c'est la raison pour laquelle un crédit immobilier a une durée de 25 ans, tandis qu'un crédit automobile a une durée de 3 à 5 ans.
Dans le cadre de votre projet, vous devez réfléchir à l'actif sous-jacent de celui-ci, ainsi qu'aux flux de trésorerie prévisionnels qui y sont associés.
En règle générale, les obligations communautaires constituent un bon moyen de financer des actifs à long terme. Une ligne de crédit serait quant à elle plus adaptée au financement d'un projet à court terme ou à la satisfaction d'un besoin de financement à court terme.
Lien avec d'autres sources de financement
En règle générale, lorsqu'un projet fait l'objet d'un prêt hypothécaire, les obligations communautaires sont subordonnées à ce prêt. En d'autres termes, en cas de défaut de paiement, l'établissement financier détenteur du prêt hypothécaire aura le premier droit de recouvrement sur l'actif, suivi des détenteurs d'obligations communautaires.
Ces modalités seront négociées dans le cadre de votre contrat de prêt immobilier, et vous devrez informer votre établissement financier de votre intention de lever des obligations communautaires. D’après notre expérience, les établissements financiers traditionnels accueillent favorablement les obligations communautaires dans le cadre d’un montage financier mixte, car ils les considèrent comme un substitut aux fonds propres et comme une réserve de capital supplémentaire.
“ Lorsque vous envisagez d’intégrer des obligations communautaires dans votre structure de financement, si celles-ci doivent être combinées à un prêt hypothécaire, il est important d’en discuter dès le début avec le prêteur hypothécaire ”, explique Mary. “ Nous avons vu de nombreuses organisations recourir à la fois à des obligations communautaires et à un prêt hypothécaire traditionnel ; c’est donc une possibilité, mais il est important d’être clair avec le prêteur, actuel ou potentiel, quant à vos intentions, afin de pouvoir avoir une idée précise du montant qui sera levé et du calendrier de financement. ”
Par où commencer ?
Définir le financement de votre projet peut s'avérer complexe, et chez Tapestry, nous en sommes parfaitement conscients. Nous sommes toujours ravis de discuter avec votre équipe financière et comptable pour déterminer comment les obligations communautaires pourraient s’intégrer à votre stratégie de financement spécifique.
Si votre équipe souhaite envisager les obligations communautaires comme source de financement, nous vous encourageons à contactez notre équipe et inscrivez-vous à notre Atelier d'initiation aux obligations communautaires.